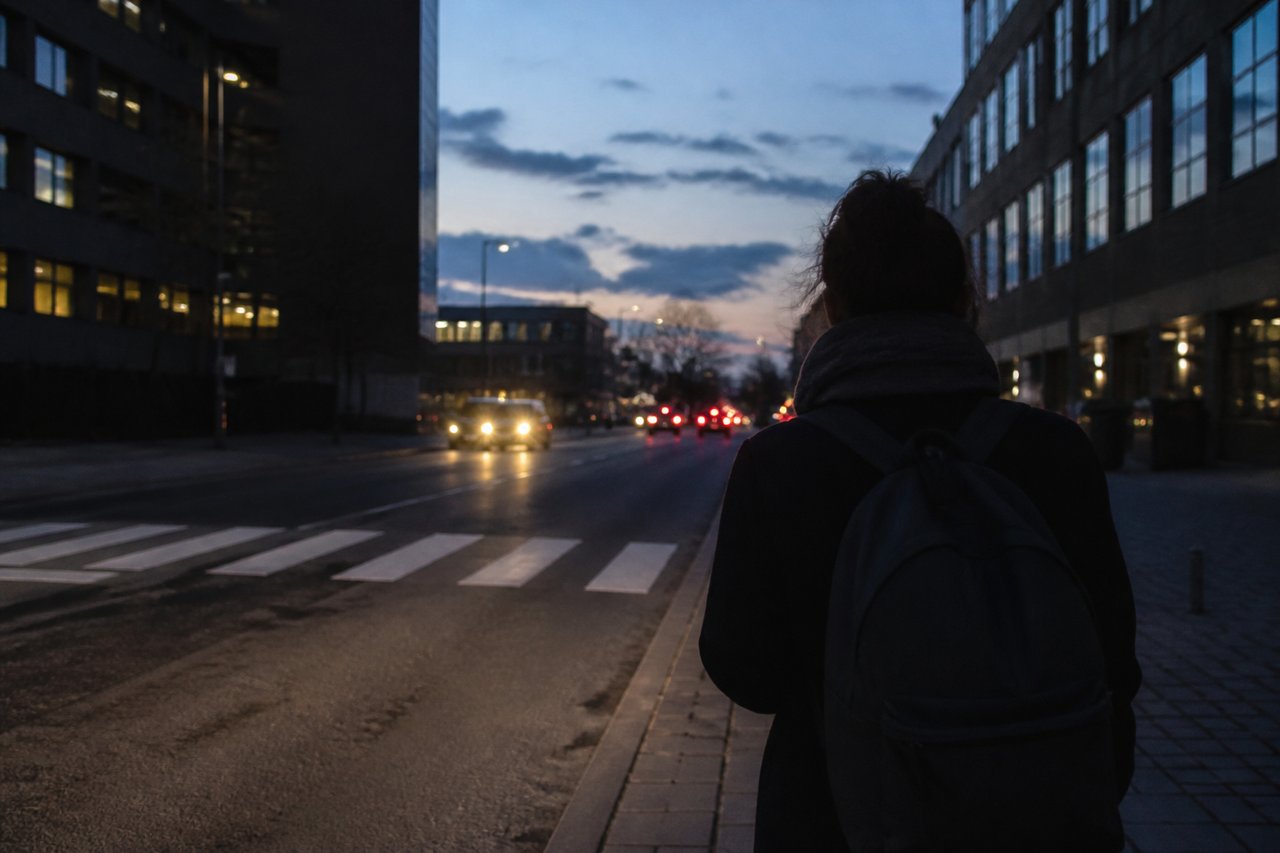
Potrącenie pieszego o zmierzchu: OC kierowcy a przyczynienie się
Potrącenie pieszego w ciemnym ubraniu o zmierzchu to jedna z najczęstszych sytuacji, w których ubezpieczyciel zaczyna szukać winy po stronie poszkodowanego. Kierowca co do zasady odpowiada za szkodę z OC, ale słaba widoczność pieszego może obniżyć wypłatę. Wyjaśniamy, kiedy tak się dzieje, jak się to liczy i co zrobić, by nie stracić więcej, niż wynika z przepisów.
Kto odpowiada za potrącenie pieszego
Podstawą jest odpowiedzialność za szkody wyrządzone ruchem pojazdu mechanicznego. Prawo traktuje samochód jako źródło zwiększonego ryzyka, dlatego posiadacz lub kierowca odpowiada za skutki wypadku co do zasady niezależnie od tego, czy popełnił rażący błąd. Żeby się uwolnić od odpowiedzialności, musiałby wykazać na przykład, że szkoda powstała wyłącznie z winy poszkodowanego albo osoby trzeciej, za którą nie odpowiada. W praktyce taki dowód jest bardzo trudny, bo musi wykluczać jakikolwiek udział kierowcy w zdarzeniu.
Skutek jest taki, że odszkodowanie wypłaca zazwyczaj zakład ubezpieczeń, u którego sprawca ma obowiązkowe OC. Poszkodowany pieszy nie musi więc dochodzić pieniędzy od kierowcy osobiście. Zgłasza szkodę ubezpieczycielowi, a ten ocenia, czy i w jakiej części zapłacić. Jeśli sprawca uciekł albo nie miał ważnej polisy, w grę wchodzi zwykle Ubezpieczeniowy Fundusz Gwarancyjny, ale warunki i terminy warto sprawdzić w aktualnych przepisach.
Na czym polega przyczynienie się pieszego
Przyczynienie się to sytuacja, w której poszkodowany swoim zachowaniem współtworzy szkodę lub zwiększa jej rozmiar. Nie musi to być wina w potocznym sensie. Wystarczy, że zachowanie było nieprawidłowe lub nierozważne i pozostawało w związku z wypadkiem. Jeżeli sąd lub ubezpieczyciel uzna, że do tego doszło, odszkodowanie może zostać proporcjonalnie zmniejszone.
Ważne jest to, że przyczynienie nie wyłącza odpowiedzialności kierowcy, tylko ją ogranicza. Pieszy, który wszedł na jezdnię w złym miejscu albo był trudno widoczny, nadal może dostać świadczenie, choć niższe. Wysokość obniżki zależy od okoliczności i nie ma jednej tabeli, według której można ją z góry obliczyć. Każda sprawa jest oceniana indywidualnie.
Ciemne ubranie, zmierzch i miejsce zdarzenia
Samo ciemne ubranie nie jest wykroczeniem ani automatyczną podstawą do odmowy wypłaty. Znaczenie ma całość sytuacji: gdzie doszło do wypadku, jak było oświetlone miejsce, jak zachowywał się pieszy i czy kierowca miał realną szansę go zauważyć.
Teren zabudowany i niezabudowany
Przepisy o ruchu drogowym nakładają na pieszych szczególne obowiązki po zmierzchu poza obszarem zabudowanym, gdzie chodzą po drodze. Dotyczą one między innymi używania elementów odblaskowych i wyboru właściwej strony jezdni. Pieszy w ciemnym stroju, bez odblasku, na nieoświetlonej drodze pozamiejskiej może więc zostać oceniony surowiej. W miastach, gdzie jest oświetlenie uliczne, argument o słabej widoczności ma zwykle mniejszą wagę. Dokładne brzmienie obowiązków sprawdź w aktualnych przepisach.
Przejście dla pieszych
Na oznakowanym przejściu pieszy ma w zasadzie pierwszeństwo, a kierowca musi zachować szczególną ostrożność. Zmierzch i ciemne ubranie nie zwalniają go z obowiązku obserwowania drogi i dostosowania prędkości do warunków. Ubezpieczyciel może jednak podnosić, że pieszy wszedł na jezdnię nagle, tuż przed pojazdem, albo biegł. Takie okoliczności mogą uzasadniać przyczynienie, nawet gdy zdarzenie miało miejsce na przejściu.
Jak ubezpieczyciel i sąd oceniają sprawę
Przy ocenie liczy się przede wszystkim to, co kierowca mógł i powinien był zobaczyć. Kierowca ma obowiązek jechać z prędkością umożliwiającą zatrzymanie pojazdu w granicach widoczności, zwłaszcza po zmroku. Jeśli uderzył w pieszego, którego światła mijania powinny były oświetlić, zarzut dotyczący ciemnego ubrania słabnie. Z kolei jeśli pieszy wyłonił się zza przeszkody lub wtargnął na jezdnię z bardzo małej odległości, jego udział w zdarzeniu rośnie.
Często potrzebna jest opinia biegłego z zakresu rekonstrukcji wypadków. Ustala on między innymi prędkość pojazdu, drogę hamowania, odległość, z jakiej pieszy był widoczny, i to, czy kierowca zdążyłby uniknąć zderzenia. To właśnie te ustalenia najczęściej rozstrzygają, czy pojawi się przyczynienie i jak duże.
Obniżka dotyczy zwykle wszystkich składników roszczenia: zadośćuczynienia za krzywdę, kosztów leczenia i rehabilitacji, utraconych zarobków, a w ciężkich przypadkach także renty. Przy zadośćuczynieniu sąd uwzględnia stopień przyczynienia razem z innymi okolicznościami, więc nie zawsze jest to prosty rachunek procentowy.
Co zrobić po wypadku, by chronić swoje roszczenia
Zachowanie w pierwszych godzinach i dniach mocno wpływa na późniejszy spór. Warto zadbać o to, co poniżej.
- Wezwij służby i policję. Notatka lub protokół z miejsca zdarzenia to podstawowy dokument, a przy poważnych obrażeniach postępowanie prowadzi prokuratura.
- Zabezpiecz dowody. Zapisz dane świadków, zrób zdjęcia miejsca, oświetlenia i oznakowania, a jeśli to możliwe, zachowaj ubranie, które miałeś na sobie.
- Sprawdź monitoring. Nagrania z kamer sklepów, stacji paliw czy samochodów bywają kasowane po krótkim czasie, więc o nie trzeba występować szybko.
- Zbieraj dokumentację medyczną i rachunki. Karty informacyjne, zalecenia, faktury za leki i dojazdy pozwalają udowodnić rozmiar szkody.
- Zgłoś szkodę ubezpieczycielowi sprawcy. Numer polisy i dane ubezpieczyciela można sprawdzić na podstawie danych pojazdu.
- Nie spiesz się z ugodą. Pierwsza propozycja bywa oparta na założeniu dużego przyczynienia. Przed podpisaniem warto skonsultować ją z prawnikiem lub doradcą odszkodowawczym.
Jeśli nie zgadzasz się ze stopniem przyczynienia przyjętym w decyzji, możesz złożyć odwołanie lub reklamację, a następnie dochodzić roszczeń przed sądem. Zwróć uwagę na uzasadnienie decyzji, bo to z niego wynika, jakie okoliczności ubezpieczyciel uznał za istotne.
Perspektywa kierowcy: OC i zakres ochrony
Dla kierowcy wypadek z pieszym oznacza poważne konsekwencje, nawet gdy ubezpieczyciel pokryje szkodę. Obowiązkowe OC chroni go przed roszczeniami poszkodowanych, ale nie zastępuje odpowiedzialności karnej ani wykroczeniowej. Warto też pamiętać, że OC obejmuje szkody wyrządzone innym osobom, natomiast naprawę własnego auta po zdarzeniu pokrywa dopiero autocasco, jeśli w ogóle je masz. Zakres, wyłączenia i sumy gwarancyjne zależą od warunków umowy i przepisów, dlatego przed zakupem przeczytaj OWU.
Przy wyborze polisy warto zestawić kilka propozycji, na przykład korzystając z narzędzia do porównania ofert OC i AC, i patrzeć nie tylko na składkę, lecz także na zakres ochrony i zasady likwidacji szkód. Tańsza polisa nie zawsze oznacza lepszą, a różnice w warunkach wychodzą na jaw dopiero po zdarzeniu.
Przy takim zestawianiu można skorzystać z porównywarki, a my wspominamy o niej jako o jednym z wygodnych sposobów, by spokojnie przejrzeć warianty, bo Poliseo pozwala zestawić polisy w jednym miejscu bez chodzenia od agenta do agenta.
Jako pieszy możesz natomiast zmniejszyć ryzyko, a także ewentualny spór o przyczynienie, stosując kilka prostych nawyków:
- noś elementy odblaskowe po zmroku, zwłaszcza poza miastem;
- przechodź w miejscach oznakowanych i dobrze oświetlonych;
- przed wejściem na jezdnię upewnij się, że kierowca Cię widzi;
- nie korzystaj z telefonu ani słuchawek, gdy przekraczasz drogę.
Ciemne ubranie o zmierzchu nie przekreśla prawa do odszkodowania, ale może je zmniejszyć. Im lepiej udokumentujesz okoliczności wypadku i im uważniej sprawdzisz uzasadnienie decyzji ubezpieczyciela, tym większa szansa, że ocena Twojego udziału w zdarzeniu będzie rzetelna.